
Materiais
Códigos QR para pagar: onde poupam tempo e onde só acrescentam um passo
Um QR de pagamento não torna o pagamento mais rápido. Retira uma tarefa concreta: copiar números. É por isso que ganha onde o cliente ainda tem de escrever um número de conta à mão, e perde onde o terminal já está em cima do balcão.
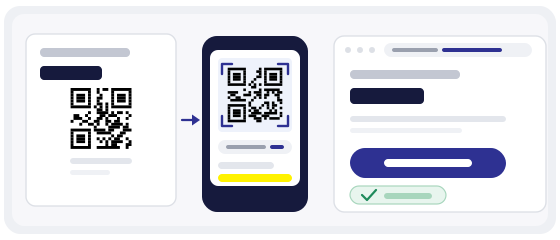
Um código que não te inspira confiança? O leitor mostra-te o endereço antes de o abrir.
Verificar o códigoO que está realmente dentro do código
Comecemos pelo mais simples, porque é aí que vive quase toda a confusão. Um QR de pagamento normal, criado aqui, contém um endereço — o mesmo a que chegaria escrevendo-o à mão. Nada mais.
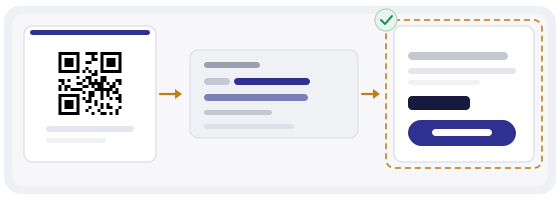
O código não guarda dinheiro, não autoriza uma transferência e não acrescenta segurança. Tudo o que protege a operação acontece já na página que abre depois da leitura.
Um QR é um endereço, não um botão. Perguntar se um código é seguro, separado de perguntar para onde leva, não tem resposta.
Não é uma limitação a contornar. É uma descrição exacta da ferramenta, e diz logo onde olhar: não para o desenho, mas para o endereço que está por trás.
Onde ganha de verdade
O ganho é sempre o mesmo: o teclar desaparece. Uma cadeia longa de dígitos, onde uma posição errada estraga tudo, passa a ser um toque.
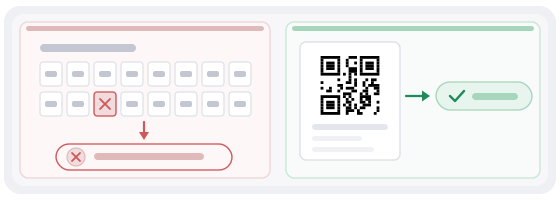
Nota-se sobretudo em facturas pequenas. É exactamente aí que o cliente vai adiando o pagamento, porque é preciso abrir o portátil, encontrar a palavra-passe e procurar um email. Um código no canto do documento tira as três desculpas de uma vez.
Onde só acrescenta um passo
A bem dizer, há sítios onde um QR de pagamento piora as coisas. Não são muitos, mas existem.
- Caixa com terminal — a pessoa já tem o cartão na mão e ainda lhe pedem para procurar outra coisa.
- Página que já está aberta no ecrã — se pagar está a um toque, o código é um passo atrás.
- Pagamentos recorrentes dentro de uma aplicação — o cartão já está guardado e não há nada para escrever.
Daí uma regra simples: ponha o código onde escrever é um obstáculo. Se não houver obstáculo, o código não resolve nada — só acrescenta um toque e uma pergunta «mas para quê?».
O erro que custa dinheiro: um endereço antigo
O problema mais comum com códigos de pagamento não é fraude. É um código metido num modelo de factura que aponta para uma página que deixou de estar actualizada há dois anos.
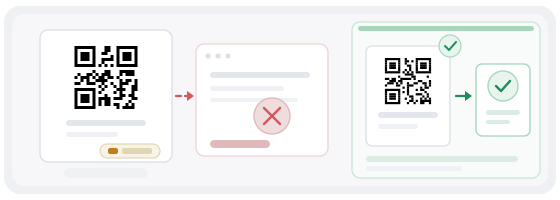
As páginas de pagamento mudam mais do que se pensa: outro fornecedor, outra sociedade, um checkout renovado, outra conta bancária. O modelo do documento continua a viver, e ninguém se lembra de que lá dentro está um código.
Depois acontece o aborrecido. O cliente paga, o dinheiro entra na conta antiga, a empresa passa uma semana à procura do pagamento, e a essa altura o cliente já a classificou como pouco séria. Ninguém invadiu o código. Também ninguém verificou o endereço.
Por isso um código numa factura é tão parte do documento como o valor e os dados bancários. Merece o mesmo hábito: revê-lo de poucos em poucos meses e sempre que o fornecedor mudar.
Valor fixo ou formulário vazio
Aqui não escolhe entre bom e mau. Escolhe entre duas tarefas diferentes.
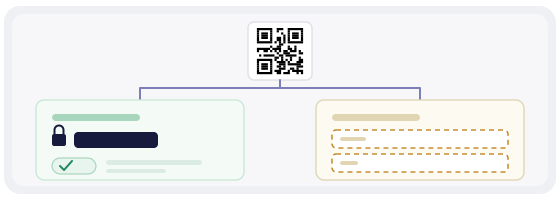
Valor fixo significa que o cliente vê um campo já preenchido e apenas confirma. Menos ocasiões de errar, menos perguntas, mais rápido. Mas quem quiser pagar uma parte ou acrescentar gorjeta tem de ir por outro caminho.
Formulário vazio significa que o valor é escrito pelo cliente. Serve para gorjetas, para contribuições livres e para tudo em que o número muda de cada vez. A desvantagem é que cada introdução é mais uma ocasião de pôr ou tirar um zero.
Se puder fixar o valor, fixe. Um botão de «confirmar» é sempre mais fiável do que um campo por preencher.
Um autocolante por cima de outro autocolante
A fraude com códigos de pagamento existe, e quase nunca passa por quebrar o código. Passa por pôr outro código à frente do cliente — colado por cima do original, trocado dentro da moldura, substituído na caixa.
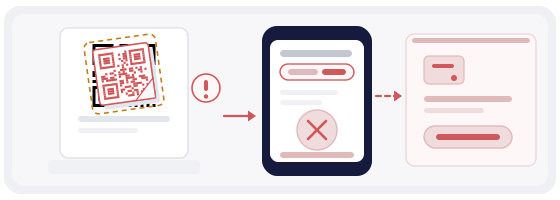
- antes de confirmar, olhe para o nome do destinatário e para o valor — não só para o logótipo
- nunca digitalize um código colado por cima de outro, por mais arrumado que pareça
- verifique os códigos da caixa e das mesas: um autocolante de papel tapa-se com facilidade
- não pague por um código que um desconhecido lhe mandou por mensagem, por muito convincente que seja
- confirme o endereço antes de seguir — o leitor QR mostra primeiro o conteúdo
A melhor defesa aqui não é técnica, é humana. O autocolante que ontem não estava lá vai ser notado por quem está na caixa — desde que alguém lhe tenha dito para olhar.
Há mais sobre isto no artigo dedicado à troca de autocolantes.
O que tem de estar impresso ao lado do código
A tentação de imprimir só o quadrado é compreensível, e sai caro. Parte dos clientes não digitaliza: câmara velha, uma conta de empresa a partir da qual não se pode pagar pelo telemóvel, ou simplesmente o hábito de transferir do portátil na contabilidade.
Deixe por isso texto normal ao lado: número de conta ou IBAN, nome do destinatário, descrição do pagamento e um endereço curto da página de pagamento. Em muitos países isto é ainda uma exigência do próprio documento, não apenas comodidade.
Regra simples: quem não tem câmara tem de conseguir pagar a mesma factura sem lhe pedir ajuda.
Quando o pagamento não passa
Isto acontece muito mais do que a fraude, e a causa quase nunca é o código. O banco do cliente recusou a transferência. O valor ultrapassou um limite diário. A página abriu no navegador incorporado de uma aplicação de mensagens, onde os pagamentos simplesmente não funcionam.
Por isso, junto ao código convém haver não só o endereço mas uma linha curta: a quem recorrer se algo correr mal. E um sítio é melhor do que três — quem tem de escrever para três endereços diferentes já não paga.
Para si, um hábito: confirme que o código abre num navegador normal, não apenas naquele com que o testou. Os navegadores incorporados comportam-se de outra maneira, e é daí que vêm quase todas as reclamações.
Tamanho e material para um balcão
Os códigos de pagamento são normalmente pequenos e ficam onde a pessoa já parou: a caixa, a mesa, o canto inferior de uma factura. Portanto: compacto, com contraste alto e sem liberdades artísticas.
- 2–3 cm para um código na caixa ou na mesa, 8–10 cm para uma placa na parede
- escuro sobre claro, sem inverter: não todos os telemóveis lêem um código claro sobre fundo escuro
- acabamento mate: o brilho devolve lâmpadas e janelas directamente à câmara
- legende com palavras simples — «Digitalize para pagar» mais o nome do negócio
- sem logótipo ao centro: os endereços de pagamento são longos e o código já vai denso
Um endereço longo significa muitos módulos em pouca área. É exactamente por isso que aqui um código a preto e branco simples ganha mesmo a um decorado: num código denso cada elemento extra retira legibilidade.
Um código dinâmico e o seu preço honesto
Um código dinâmico guarda o desenho impresso e deixa-o mudar o endereço para onde aponta. Isso poupa-lhe reimprimir todos os autocolantes e todos os modelos de factura sempre que o fornecedor muda.
Além disso, mostra quantas vezes o código foi lido. Em facturas isso é surpreendentemente útil: a maioria dos negócios assume que o código da factura funciona e nunca o mediu.
Mas há uma condição que convém dizer sem rodeios. Um código dinâmico passa por um reencaminhamento, e se esse reencaminhamento deixar de funcionar, os códigos impressos também. Por isso guarde o seu próprio registo do endereço final de pagamento — no contrato, num procedimento, onde quiser, mas não apenas no painel de um serviço.
Como fazer isto na prática
Cole o endereço da página de pagamento no gerador, escolha o tipo de ligação, não complique as cores e descarregue SVG para impressão ou PNG para ecrã.
Se o código tem de entrar numa maqueta — o canto de uma factura, um cartão de mesa, um cartão junto à caixa — o Estúdio QR define tamanho e resolução para impressão, para o código não ficar apertado no espaço que sobra.
Depois passe o código final pelo leitor QR e teste-o num telemóvel que não tenha sessão aberta no seu painel de pagamentos. Assim vê exactamente o que o cliente vê.