
Materialien
QR-Codes zum Bezahlen: wo sie Zeit sparen und wo sie nur einen Schritt dazunehmen
Ein Zahlungs-QR macht das Bezahlen nicht schneller. Er nimmt eine ganz bestimmte Arbeit weg: das Abtippen von Ziffern. Deshalb gewinnt er dort, wo Kundinnen und Kunden noch eine Kontonummer von Hand eintippen müssen, und verliert dort, wo das Kartenterminal schon auf dem Tresen liegt.
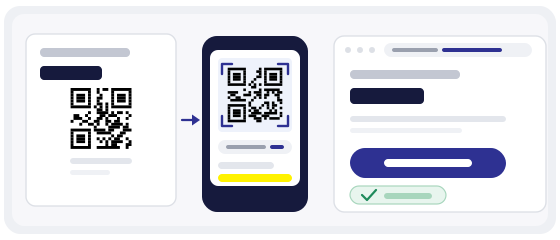
Bei einem Code unsicher? Der Scanner zeigt dir die Adresse, bevor sie sich öffnet.
Code prüfenWas wirklich im Code steckt
Fangen wir beim Einfachsten an, denn dort sitzt fast jedes Missverständnis. Ein normaler Zahlungs-QR, wie er hier entsteht, enthält eine Adresse — dieselbe, die du auch per Hand eingetippt erreicht hättest. Mehr nicht.
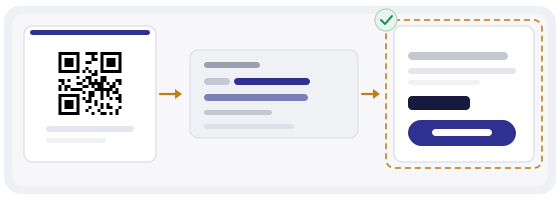
Der Code verwahrt kein Geld, er genehmigt keine Überweisung und er fügt keine Sicherheit hinzu. Alles, was die Zahlung schützt, passiert auf der Seite, die sich nach dem Scan öffnet.
Ein QR-Code ist eine Adresse, kein Knopf. Die Frage, ob ein Code sicher ist, getrennt von der Frage, wohin er führt, hat keine Antwort.
Das ist keine Einschränkung, um die man herumarbeiten müsste. Es ist eine genaue Beschreibung des Werkzeugs — und sie sagt dir sofort, wo du hinschauen sollst: nicht auf das Muster, sondern auf die Adresse dahinter.
Wo er wirklich gewinnt
Der Gewinn ist immer derselbe: Das Tippen verschwindet. Eine lange Ziffernfolge, bei der eine falsche Stelle alles verdirbt, wird durch eine Berührung ersetzt.
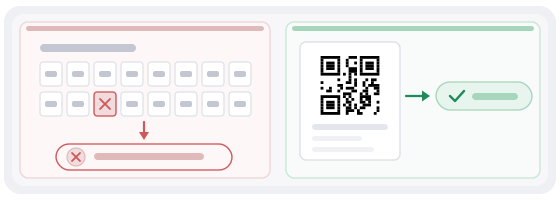
Am deutlichsten zeigt sich das bei kleinen Rechnungen. Genau dort schiebt man die Zahlung gern auf später, weil Laptop aufklappen, Passwort suchen und Mail heraussuchen dazwischenliegen. Ein Code in der Ecke des Dokuments nimmt alle drei Ausreden auf einmal weg.
Wo er nur einen Schritt dazunimmt
Ehrlich gesagt gibt es Orte, an denen ein Zahlungs-QR schlechter ist. Es sind nicht viele, aber sie existieren.
- Kasse mit Kartenterminal — die Person hält die Karte schon in der Hand, und du schickst sie auf die Suche nach etwas anderem.
- Eine Seite, die ohnehin am Bildschirm offen ist — wenn Bezahlen einen Tipp entfernt ist, ist der Code ein Schritt zurück.
- Wiederkehrende Zahlungen in einer App — die Karte ist gespeichert, es gibt nichts zu tippen.
Daraus folgt eine einfache Regel: setz den Code dorthin, wo Tippen ein Hindernis ist. Gibt es kein Hindernis, löst der Code nichts — er fügt nur eine Berührung hinzu und ein „und wozu?“.
Der Fehler, der Geld kostet: eine veraltete Adresse
Das häufigste Problem mit Zahlungscodes ist nicht Betrug. Es ist ein Code in einer Rechnungsvorlage, der auf eine Seite zeigt, die vor zwei Jahren aufgehört hat, aktuell zu sein.
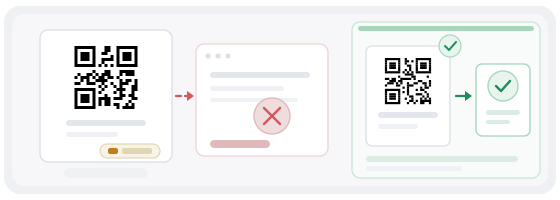
Zahlungsseiten ändern sich öfter, als man denkt: neuer Anbieter, neue Gesellschaft, überarbeiteter Checkout, anderes Bankkonto. Die Dokumentvorlage lebt weiter, und niemand erinnert sich, dass in ihr ein Code steckt.
Dann passiert das Langweilige. Die Kundschaft zahlt, das Geld landet auf dem alten Konto, der Betrieb sucht eine Woche nach der Zahlung, und inzwischen hat die Kundschaft dich als unzuverlässig einsortiert. Niemand hat den Code gehackt. Geprüft hat ihn aber auch niemand.
Ein Code auf einer Rechnung ist deshalb so sehr Teil des Dokuments wie Betrag und Bankverbindung. Er verdient dieselbe Gewohnheit: alle paar Monate prüfen und jedes Mal, wenn der Anbieter wechselt.
Fester Betrag oder leeres Formular
Hier wählst du nicht zwischen gut und schlecht. Du wählst zwischen zwei verschiedenen Aufgaben.
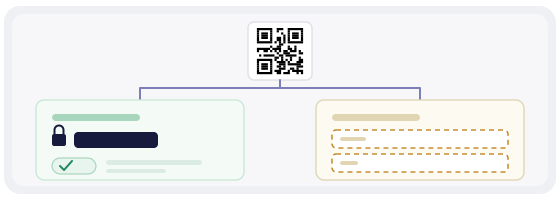
Fester Betrag heißt: Die Kundschaft sieht ein schon gefülltes Feld und bestätigt nur. Weniger Gelegenheiten für Fehler, weniger Rückfragen, schneller. Wer aber nur einen Teil zahlen oder Trinkgeld dazugeben will, muss einen anderen Weg nehmen.
Leeres Formular heißt: Der Betrag wird eingetragen. Das passt für Trinkgeld, für freiwillige Beiträge und für alles, wo die Summe jedes Mal anders ist. Der Haken: Jede Eingabe ist eine weitere Gelegenheit, eine Null zu viel oder zu wenig zu setzen.
Wenn du den Betrag festlegen kannst, leg ihn fest. Ein „Bestätigen“-Knopf ist immer verlässlicher als ein Feld, das erst gefüllt werden muss.
Aufkleber über Aufkleber
Betrug mit Zahlungscodes gibt es, und fast nie geht es dabei ums Knacken des Codes. Es geht darum, dass der Kundschaft ein anderer Code vor die Nase kommt — über den Original geklebt, im Rahmen ausgetauscht, an der Kasse ersetzt.
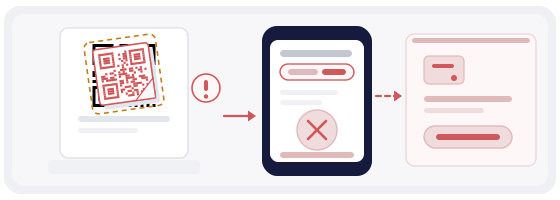
- vor dem Bestätigen auf Empfängernamen und Betrag schauen — nicht nur auf das Logo
- keinen Code scannen, der über einem anderen klebt, so ordentlich er auch aussieht
- Codes an der Kasse und auf den Tischen regelmäßig ansehen: ein Papieraufkleber ist schnell überklebt
- nicht über einen Code zahlen, den eine fremde Person im Chat geschickt hat, so überzeugend sie auch schreibt
- die Adresse prüfen, bevor du ihr folgst — der QR-Scanner zeigt den Inhalt zuerst
Der beste Schutz ist hier kein technischer, sondern ein menschlicher. Einen Aufkleber, der gestern noch nicht da war, bemerkt die Person an der Kasse — vorausgesetzt, jemand hat ihr gesagt, dass sie hinschauen soll.
Mehr dazu steht im eigenen Artikel über ausgetauschte Aufkleber.
Was neben dem Code gedruckt stehen muss
Die Versuchung, nur das Quadrat zu drucken, ist verständlich und teuer. Ein Teil der Kundschaft scannt gar nicht: alte Kamera, ein Firmenkonto, von dem aus man nicht per Handy zahlen kann, oder einfach die Gewohnheit, vom Laptop in der Buchhaltung zu überweisen.
Lass deshalb normalen Text daneben stehen: Kontonummer oder IBAN, Name des Empfängers, Verwendungszweck und eine kurze Adresse der Zahlungsseite. In vielen Ländern ist das ohnehin eine Vorgabe für das Dokument selbst, nicht nur Bequemlichkeit.
Eine einfache Regel: Wer keine Kamera hat, muss dieselbe Rechnung bezahlen können, ohne dich um Hilfe zu bitten.
Wenn die Zahlung nicht durchgeht
Das passiert viel häufiger als Betrug, und die Ursache ist fast nie der Code. Die Bank der Kundschaft hat die Überweisung abgelehnt. Der Betrag lag über einem Tageslimit. Die Seite öffnete sich im eingebauten Browser eines Messengers, in dem Zahlungen schlicht nicht funktionieren.
Deshalb gehört neben den Code nicht nur die Adresse, sondern eine kurze Zeile: wohin man sich wendet, wenn etwas schiefgeht. Und eine Stelle ist besser als drei — wer an drei verschiedene Adressen schreiben müsste, zahlt gar nicht mehr.
Für dich selbst eine Gewohnheit: prüf, dass der Code in einem normalen Browser aufgeht, nicht nur in dem, mit dem du getestet hast. Eingebaute Browser verhalten sich anders, und von dort kommen die meisten Beschwerden.
Größe und Material für den Tresen
Zahlungscodes sind meist klein und stehen dort, wo jemand schon stehen geblieben ist: Kasse, Tisch, untere Ecke einer Rechnung. Also kompakt, kontrastreich und ohne künstlerische Freiheiten.
- 2–3 cm für den Code an der Kasse oder auf dem Tisch, 8–10 cm für ein Schild an der Wand
- dunkel auf hell, nicht invertiert — nicht jedes Handy liest einen hellen Code auf dunklem Grund
- matte Oberfläche: Glanz wirft Lampen und Fenster direkt in die Kamera
- klar beschriften — „Zum Bezahlen scannen“ plus der Name des Betriebs
- kein Logo in der Mitte: Zahlungsadressen sind lang, der Code ist ohnehin dicht
Eine lange Adresse bedeutet viele Module auf kleiner Fläche. Genau deshalb ist hier ein schlichter schwarz-weißer Code wirklich besser als ein verzierter: In einem dichten Code nimmt jedes zusätzliche Element Lesbarkeit weg.
Ein dynamischer Code und sein ehrlicher Preis
Ein dynamischer Code behält das gedruckte Muster und lässt dich die Adresse ändern, auf die er zeigt. Das erspart dir, bei jedem Anbieterwechsel alle Aufkleber und alle Rechnungsvorlagen neu zu drucken.
Zusätzlich siehst du, wie oft der Code gescannt wurde. Bei Rechnungen ist das überraschend nützlich: Die meisten Betriebe gehen davon aus, dass der Code auf ihrer Rechnung funktioniert, und haben es nie gemessen.
Eine Bedingung gehört aber klar gesagt. Ein dynamischer Code läuft über eine Weiterleitung, und wenn die ausfällt, fallen die gedruckten Codes mit aus. Halte deshalb deine eigene Notiz der endgültigen Zahlungsadresse — im Vertrag, in einer Anweisung, irgendwo, aber nicht nur im Dashboard eines Dienstes.
So machst du es in der Praxis
Füg die Adresse der Zahlungsseite in den Generator ein, wähle den Linktyp, übertreib es nicht mit den Farben und lade SVG für den Druck oder PNG für den Bildschirm herunter.
Wenn der Code in ein Layout soll — Ecke einer Rechnung, Tischkarte, Karte an der Kasse — stellt das QR-Studio Größe und Auflösung für den Druck ein, damit der Code nicht in den Restplatz gequetscht wird.
Schick den fertigen Code danach durch den QR-Scanner und teste ihn auf einem Handy, das nicht in deinem Zahlungs-Dashboard angemeldet ist. So siehst du genau das, was die Kundschaft sieht.