
Materiales
Códigos QR para pagar: dónde ahorran tiempo y dónde solo añaden un paso
Un QR de pago no hace que pagar sea más rápido. Elimina una tarea concreta: copiar números. Por eso gana donde el cliente todavía tiene que teclear un número de cuenta a mano, y pierde donde el datáfono ya está sobre el mostrador.
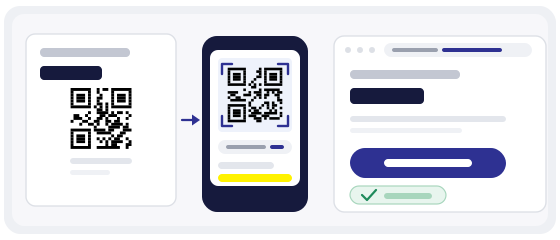
¿Un código que no te convence? El escáner te enseña la dirección antes de abrirla.
Comprobar el códigoQué hay realmente dentro del código
Empecemos por lo más simple, porque ahí está casi toda la confusión. Un QR de pago normal, creado aquí, contiene una dirección: la misma a la que llegarías escribiéndola a mano. Nada más.
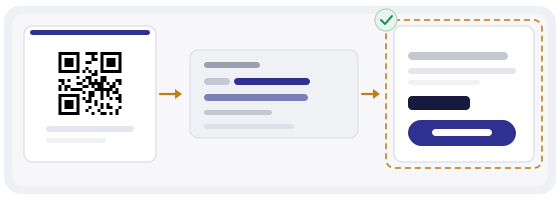
El código no guarda dinero, no autoriza una transferencia y no añade seguridad. Todo lo que protege la operación ocurre ya en la página que se abre después de escanear.
Un QR es una dirección, no un botón. Preguntar si un código es seguro, por separado de preguntar a dónde lleva, no tiene respuesta.
No es una limitación que haya que sortear. Es una descripción exacta de la herramienta, y ya te dice dónde mirar: no al dibujo, sino a la dirección que lleva detrás.
Dónde gana de verdad
La ganancia es siempre la misma: desaparece el tecleo. Una cadena larga de dígitos, donde un error de una posición lo estropea todo, se cambia por un toque.
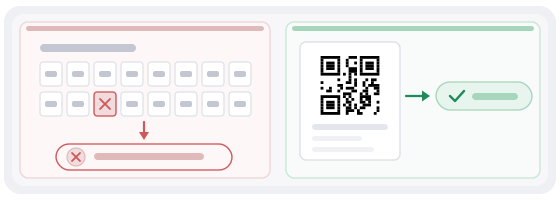
Se nota sobre todo en facturas pequeñas. Ahí es justo donde el cliente va dejando el pago para luego, porque hay que abrir el portátil, buscar la contraseña y encontrar un correo. Un código en la esquina del documento quita las tres excusas de golpe.
Dónde solo añade un paso
Siendo honestos, hay sitios donde un QR de pago empeora las cosas. No son muchos, pero existen.
- Caja con datáfono — la persona ya lleva la tarjeta en la mano y le pides que busque otra cosa.
- Una página que ya está abierta en pantalla — si pagar está a un toque, el código es un paso atrás.
- Pagos recurrentes dentro de una app — la tarjeta ya está guardada y no hay nada que teclear.
De ahí una regla sencilla: pon el código donde teclear sea un obstáculo. Si no hay obstáculo, el código no resuelve nada, solo añade un toque y un «¿y esto para qué?».
El error que cuesta dinero: una dirección vieja
El problema más habitual con los códigos de pago no es el fraude. Es un código metido en una plantilla de factura que apunta a una página que dejó de estar vigente hace dos años.
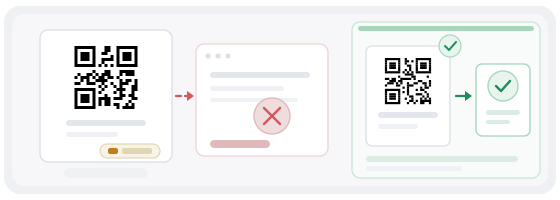
Las páginas de pago cambian más de lo que la gente cree: otro proveedor, otra sociedad, un checkout renovado, otra cuenta bancaria. La plantilla del documento sigue viva, y nadie recuerda que dentro hay un código.
Luego pasa lo aburrido. El cliente paga, el dinero entra en la cuenta antigua, la empresa pasa una semana buscando el pago, y para entonces el cliente ya te ha clasificado como poco serio. Nadie hackeó el código. Tampoco nadie comprobó la dirección.
Por eso un código en una factura es tan parte del documento como el importe y los datos bancarios. Merece la misma costumbre: revisarlo cada pocos meses y cada vez que cambie el proveedor.
Importe fijo o formulario vacío
Aquí no eliges entre bueno y malo. Eliges entre dos trabajos distintos.
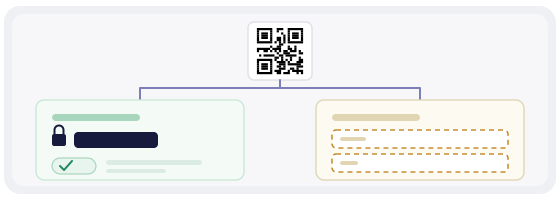
Importe fijo significa que el cliente ve un campo ya relleno y solo confirma. Menos ocasiones de equivocarse, menos preguntas, más rápido. Pero si alguien quiere pagar una parte o añadir propina, tendrá que ir por otro camino.
Formulario vacío significa que el importe lo pone el cliente. Va bien para propinas, para aportaciones libres y para cualquier caso en que la cifra cambie cada vez. La pega es que cada introducción es otra ocasión de poner o quitar un cero.
Si puedes fijar el importe, fíjalo. Un botón de «confirmar» siempre es más fiable que un campo que hay que rellenar.
Una pegatina encima de otra pegatina
El fraude con códigos de pago existe, y casi nunca consiste en romper el código. Consiste en que delante del cliente acaba otro código: pegado encima del original, cambiado dentro del marco, sustituido en el mostrador.
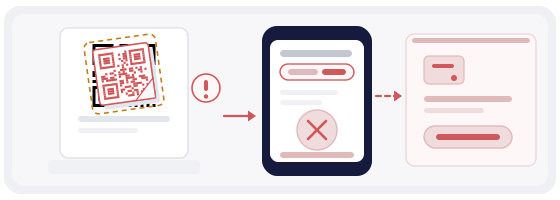
- antes de confirmar, mira el nombre del receptor y el importe, no solo el logotipo
- no escanees un código pegado encima de otro, por muy cuidado que se vea
- revisa los códigos de la caja y de las mesas: una pegatina de papel se tapa facilísimo
- no pagues con un código que te haya mandado un desconocido por chat, por convincente que suene
- comprueba la dirección antes de seguirla: el escáner QR enseña primero el contenido
La mejor defensa aquí no es técnica, es humana. La pegatina que ayer no estaba la verá la persona del mostrador, siempre que alguien le haya dicho que mire.
Hay más sobre esto en el artículo dedicado a la sustitución de pegatinas.
Qué tiene que ir impreso junto al código
La tentación de imprimir solo el cuadradito es comprensible, y sale caro. Parte de los clientes no escanea: cámara vieja, una cuenta de empresa desde la que no se puede pagar con el móvil, o simplemente la costumbre de transferir desde el portátil en administración.
Así que deja al lado texto normal: número de cuenta o IBAN, nombre del receptor, concepto del pago y una dirección corta de la página de pago. En muchos países esto además es un requisito del propio documento, no solo una comodidad.
Regla simple: alguien sin cámara tiene que poder pagar esa misma factura sin pedirte ayuda.
Cuando el pago no pasa
Esto ocurre mucho más que el fraude, y la causa casi nunca es el código. El banco del cliente rechazó la transferencia. El importe superaba un límite diario. La página se abrió en el navegador integrado de una app de mensajería, donde los pagos sencillamente no funcionan.
Por eso junto al código conviene tener no solo la dirección, sino una línea corta: a dónde acudir si algo va mal. Y mejor un solo sitio que tres: quien tiene que escribir a tres direcciones distintas ya no paga.
Para ti, una costumbre: comprueba que el código abre en un navegador normal, no solo en el que usaste para probarlo. Los navegadores integrados se comportan de otra manera, y de ahí vienen casi todas las quejas.
Tamaño y material para un mostrador
Los códigos de pago suelen ser pequeños y viven donde la persona ya se ha parado: la caja, la mesa, la esquina inferior de una factura. Así que: compacto, con contraste alto y sin licencias artísticas.
- 2–3 cm para un código en la caja o en la mesa, 8–10 cm para un cartel en la pared
- oscuro sobre claro, sin invertir: no todos los móviles leen un código claro sobre fondo oscuro
- acabado mate: el brillo devuelve lámparas y ventanas directas a la cámara
- ponle un rótulo claro: «Escanea para pagar» más el nombre del negocio
- sin logotipo en el centro: las direcciones de pago son largas y el código ya va denso
Una dirección larga significa muchos módulos en poco espacio. Por eso aquí un código blanco y negro normal gana de verdad a uno decorado: en un código denso cada elemento extra le quita legibilidad.
Un código dinámico y su precio honesto
Un código dinámico conserva el dibujo impreso y te deja cambiar la dirección a la que lleva. Eso te ahorra reimprimir todas las pegatinas y todas las plantillas de factura cada vez que cambias de proveedor.
Además ves cuántas veces se ha escaneado. En facturas resulta sorprendentemente útil: la mayoría de negocios dan por hecho que el código de su factura funciona y nunca lo han medido.
Pero hay una condición que conviene decir sin adornos. Un código dinámico pasa por una redirección, y si esa redirección deja de funcionar, los códigos impresos también. Por eso guarda tu propio registro de la dirección final de pago: en un contrato, en un procedimiento, donde sea, pero no solo en el panel de un servicio.
Cómo hacerlo en la práctica
Pega la dirección de la página de pago en el generador, elige el tipo de enlace, no compliques los colores y descarga SVG para imprimir o PNG para pantalla.
Si el código tiene que ir dentro de una maqueta —la esquina de una factura, un cartel de mesa, una tarjeta junto a la caja— el Estudio QR ajusta tamaño y resolución para impresión, para que el código no quede apretado en el hueco que sobra.
Después pasa el código final por el escáner QR y pruébalo en un móvil que no tenga la sesión abierta en tu panel de pagos. Así ves exactamente lo que ve el cliente.