
Корисні матеріали
QR-код для оплати: де він справді економить час, а де тільки додає крок
Платіжний QR не робить оплату швидшою. Він прибирає одне конкретне заняття — переписування цифр. Тому виграє там, де клієнту досі треба набирати номер рахунку руками, і програє там, де термінал уже лежить на столі.
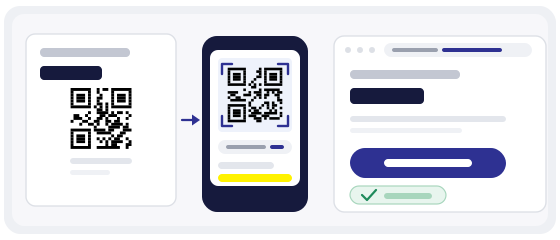
Сумнівний код? Сканер покаже адресу до того, як ви її відкриєте.
Перевірити кодЩо насправді лежить усередині коду
Почнімо з найпростішого, бо саме тут виникає більшість непорозумінь. Звичайний платіжний QR, створений тут, містить адресу — ту саму, яку ви побачили б, набравши її вручну. Нічого більше.
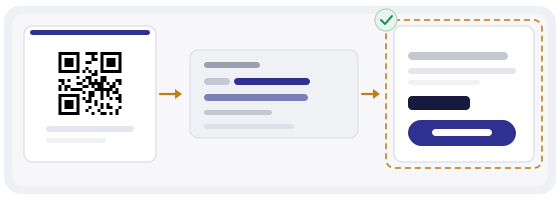
Код не тримає грошей, не підтверджує переказ і не додає захисту. Усе, що стосується грошей, відбувається вже на сторінці, яка відкрилася після сканування.
QR-код — це адреса, а не кнопка. Питання «чи безпечний код» окремо від питання «на яку сторінку він веде» просто не має відповіді.
Це не обмеження, яке треба якось обійти. Це точний опис інструмента, і він одразу підказує, куди дивитися: не на малюнок, а на адресу за ним.
Де він справді виграє
Виграш завжди один і той самий: зникає набір тексту. Один довгий рядок цифр, у якому легко схибити на одну позицію, замінюється одним дотиком.
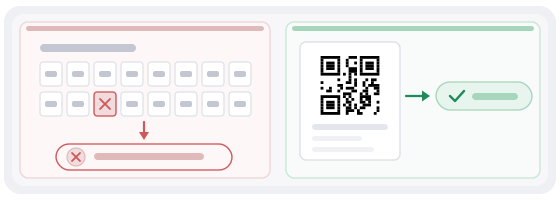
Найбільше це видно на дрібних рахунках. Саме там клієнт найчастіше відкладає оплату «на потім», бо треба дістати ноутбук, згадати пароль і знайти лист. Код у кутку документа прибирає ці три приводи відкласти.
Де він тільки додає крок
Чесно кажучи, є місця, де платіжний QR робить гірше. Їх небагато, але вони реальні.
- Каса з терміналом — людина вже тримає картку в руці, а ви пропонуєте їй ще щось шукати.
- Сторінка, яку й так видно на екрані — якщо оплата за один тап, код стає кроком назад.
- Регулярні платежі в застосунку — там картка вже збережена, і набирати нічого не треба.
Звідси просте правило: ставте код там, де набір тексту є перешкодою. Якщо перешкоди немає, код нічого не вирішує — він просто додає один дотик і одне питання «а навіщо».
Помилка, яка коштує грошей: стара адреса
Найчастіша проблема з платіжними кодами — не шахрайство. Це код у шаблоні рахунку, який веде на сторінку, що перестала бути актуальною два роки тому.
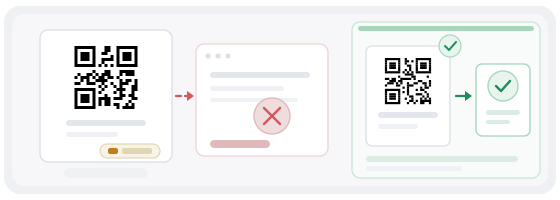
Платіжні сторінки змінюються частіше, ніж здається: новий провайдер, нова юридична особа, оновлений checkout, інший номер рахунку в банку. Шаблон документа при цьому живе собі далі, і ніхто не пам'ятає, що в ньому зашитий код.
Далі відбувається нудне. Клієнт платить, гроші йдуть на старий рахунок, бізнес тиждень шукає платіж, а клієнт тим часом уже вважає вас несерйозними. Ніхто не зламував код — просто ніхто не перевірив адресу.
Тому код у документі — це така сама частина рахунку, як сума й реквізити. Його треба перевіряти з тією ж звичкою: раз на кілька місяців, і щоразу після зміни провайдера.
Фіксована сума чи порожня форма
Тут вибір не між «добре» і «погано», а між двома різними задачами.
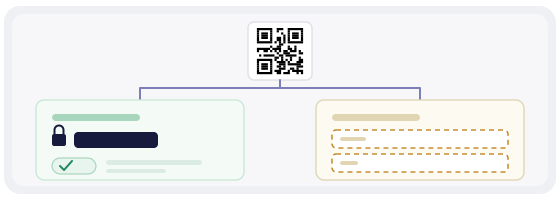
Фіксована сума — це коли клієнт бачить уже заповнене поле й лише підтверджує. Менше шансів помилитись, менше питань, швидше. Але якщо людина хоче заплатити частину або додати чайові, доведеться йти іншим шляхом.
Порожня форма — це коли суму вводить сам клієнт. Підходить для чайових, для довільних внесків, для ситуацій, де сума щоразу різна. Зате кожне введення — це ще одна нагода схибити на нуль.
Якщо можете зафіксувати суму — фіксуйте. Одна кнопка «підтвердити» завжди надійніша за поле, яке треба заповнити.
Наклейка поверх наклейки
Шахрайство з платіжними кодами існує, і майже ніколи воно не пов'язане зі зломом самого коду. Воно пов'язане з тим, що перед клієнтом опиняється чужий код — наклеєний зверху, підмінений у рамці, замінений на касі.
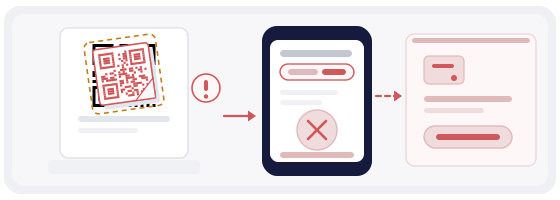
- перед підтвердженням дивіться на ім'я отримувача й на суму — не лише на логотип
- не скануйте код, наклеєний поверх іншого, навіть якщо він виглядає охайніше
- оглядайте коди на касі та на столах: паперову наліпку заклеїти дуже легко
- не платіть за кодом, який надіслав незнайомець у месенджері, хоч би як переконливо він писав
- перевіряйте адресу до переходу — QR-сканер показує вміст коду першим
Найкращий захист тут не технічний, а людський. Наліпку, якої вчора не було, помітить саме людина за касою — за умови, що їй сказали дивитися.
Докладніше про це — в окремій статті про підміну наліпок.
Що має бути надруковано поруч із кодом
Спокуса поставити тільки квадратик зрозуміла, але вона дорого коштує. Частина клієнтів не сканує взагалі: у когось стара камера, у когось корпоративний рахунок, з якого не можна платити з телефона, а комусь просто зручніше переказати з ноутбука в бухгалтерії.
Тому поруч лишайте звичайний текст: номер рахунку або IBAN, назву отримувача, призначення платежу і коротку адресу сторінки оплати. У багатьох країнах це ще й вимога до самого документа, а не лише зручність.
Просте правило: людина без камери має оплатити той самий рахунок, не звертаючись до вас по допомогу.
Якщо оплата не пройшла
Це стається частіше, ніж будь-яке шахрайство, і майже завжди причина не в коді. Банк клієнта відхилив переказ. Сума перевищила денний ліміт. Сторінка відкрилася у вбудованому браузері месенджера, де платіж просто не проходить.
Тому біля коду варто мати не лише адресу, а й одне коротке пояснення: куди звертатися, якщо щось пішло не так. І краще одне місце, ніж три різні — людина, якій довелося писати в трьох місцях, оплачувати вже не буде.
Для себе тримайте просту звичку: перевіряйте, що код відкривається у звичайному браузері, а не лише там, де ви його тестували. Вбудовані браузери поводяться інакше, і саме на них найчастіше приходять скарги.
Розмір і матеріал для каси
Платіжні коди зазвичай маленькі й стоять там, де людина вже зупинилась — каса, стіл, нижній кут рахунку. Отже, компактно, контрастно й без мистецьких вольностей.
- 2–3 см для коду на касі або на столі, 8–10 см для таблички на стіні
- темне на світлому, без інверсії — не всі телефони читають світлий код на темному
- матове покриття: глянець відбиває лампи й вікна просто в камеру
- підпис зрозумілою мовою — «Скануйте, щоб оплатити» плюс назва бізнесу
- без логотипа в центрі: платіжні адреси довгі, код і так щільний
Довга адреса означає багато модулів на малій площі. Саме тому звичайний чорно-білий код тут справді кращий за прикрашений: у щільних кодах кожен зайвий елемент забирає читабельність.
Динамічний код — і його чесна ціна
Динамічний код зберігає надрукований малюнок, а адресу, куди він веде, ви змінюєте самі. Це рятує від передруку всіх наліпок і всіх шаблонів рахунків щоразу, коли змінюється провайдер.
Додатково ви бачите, скільки разів код сканували. Для рахунків це несподівано корисно: більшість бізнесів упевнені, що код на рахунку працює, і ніколи цього не міряли.
Але є умова, про яку варто сказати прямо. Динамічний код проходить через переадресацію, і якщо вона перестане працювати, надруковані коди теж перестануть. Тому тримайте власний запис фінальної адреси оплати — у договорі, в регламенті, де завгодно, але не лише в панелі одного сервісу.
Як зробити це на практиці
Вставте адресу сторінки оплати в генератор, оберіть тип посилання, не ускладнюйте кольори й завантажте SVG для друку або PNG для екрана.
Якщо код має стати частиною макета — нижній кут рахунку, табличка на столі, картка біля каси — QR-студія виставить розмір і роздільність під друк, щоб код не втискався в залишок місця.
Готовий код обов'язково прогнайте через QR-сканер і перевірте на телефоні, який не залогінений у ваш платіжний кабінет. Так ви побачите те саме, що побачить клієнт.