
Ressources
QR code de paiement : là où il fait gagner du temps, et là où il ajoute une étape
Un QR de paiement ne rend pas le paiement plus rapide. Il retire une tâche précise : recopier des chiffres. C’est pourquoi il gagne là où le client doit encore taper un numéro de compte à la main, et perd là où le terminal est déjà posé sur le comptoir.
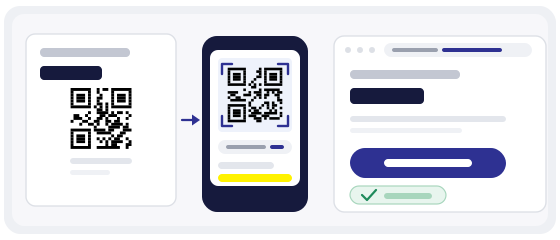
Un code qui vous laisse un doute ? Le lecteur affiche l’adresse avant de l’ouvrir.
Vérifier le codeCe qu’il y a vraiment dans le code
Commençons par le plus simple, car c’est là que se logent presque tous les malentendus. Un QR de paiement ordinaire, créé ici, contient une adresse — la même que vous auriez atteinte en la tapant à la main. Rien de plus.
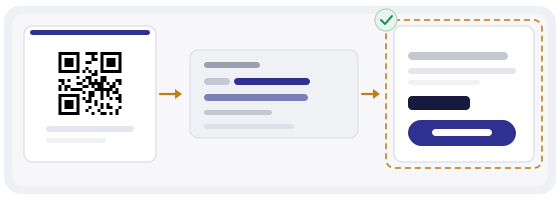
Le code ne contient pas d’argent, n’autorise pas un virement et n’ajoute aucune sécurité. Tout ce qui protège l’opération se passe déjà sur la page qui s’ouvre après le scan.
Un QR code est une adresse, pas un bouton. Demander si un code est sûr, séparément de la question de sa destination, n’a pas de réponse.
Ce n’est pas une limite à contourner. C’est une description exacte de l’outil, et elle indique tout de suite où regarder : pas le motif, mais l’adresse derrière lui.
Là où il gagne vraiment
Le gain est toujours le même : la saisie disparaît. Une longue suite de chiffres, où une seule position fausse gâche tout, est remplacée par une touche.
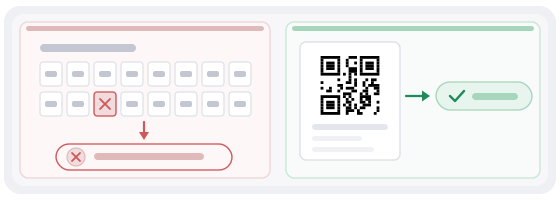
On le voit surtout sur les petites factures. C’est exactement là que le client repousse le paiement, parce qu’il faut ouvrir un ordinateur, retrouver un mot de passe et dénicher un courriel. Un code dans le coin du document supprime les trois prétextes d’un coup.
Là où il ajoute seulement une étape
Honnêtement, il existe des endroits où un QR de paiement dégrade les choses. Ils ne sont pas nombreux, mais ils sont réels.
- Une caisse avec terminal — la personne tient déjà sa carte, et vous lui demandez d’aller chercher autre chose.
- Une page déjà ouverte à l’écran — si payer est à une touche, le code fait un pas en arrière.
- Des paiements récurrents dans une application — la carte est déjà enregistrée, il n’y a rien à saisir.
D’où une règle simple : placez le code là où la saisie est un obstacle. S’il n’y a pas d’obstacle, le code ne résout rien — il ajoute une touche et un « mais pourquoi ? ».
L’erreur qui coûte de l’argent : une adresse périmée
Le problème le plus courant avec les codes de paiement n’est pas la fraude. C’est un code inscrit dans un modèle de facture qui pointe vers une page devenue obsolète depuis deux ans.
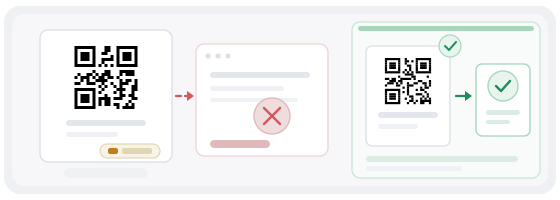
Les pages de paiement changent plus souvent qu’on ne le croit : nouveau prestataire, nouvelle société, page de commande refaite, autre compte bancaire. Le modèle du document, lui, continue sa vie, et personne ne se souvient qu’un code y est enfoui.
Ensuite arrive la partie ennuyeuse. Le client paie, l’argent part sur l’ancien compte, l’entreprise cherche le virement pendant une semaine, et entre-temps le client vous a classé parmi les gens peu sérieux. Personne n’a piraté le code. Personne n’a vérifié l’adresse non plus.
Un code sur une facture fait donc partie du document autant que le montant et les coordonnées bancaires. Il mérite la même habitude : le contrôler tous les quelques mois, et à chaque changement de prestataire.
Montant fixe ou formulaire vide
Ici, ce n’est pas un choix entre bon et mauvais. C’est un choix entre deux tâches différentes.
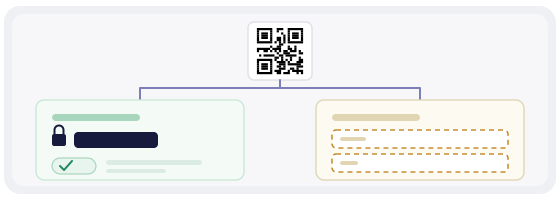
Montant fixe : le client voit un champ déjà rempli et confirme, c’est tout. Moins d’occasions de se tromper, moins de questions, plus rapide. Mais pour payer une partie ou ajouter un pourboire, il faudra passer autrement.
Formulaire vide : le montant est saisi par le client. Cela convient aux pourboires, aux contributions libres et à tous les cas où la somme change à chaque fois. Le revers, c’est que chaque saisie est une occasion de plus de mettre ou d’oublier un zéro.
Si vous pouvez fixer le montant, fixez-le. Un bouton « confirmer » reste toujours plus fiable qu’un champ à remplir.
Un autocollant posé sur un autre
La fraude aux codes de paiement existe, et elle ne consiste presque jamais à casser le code. Elle consiste à placer un autre code devant le client : collé par-dessus l’original, échangé dans le cadre, remplacé à la caisse.
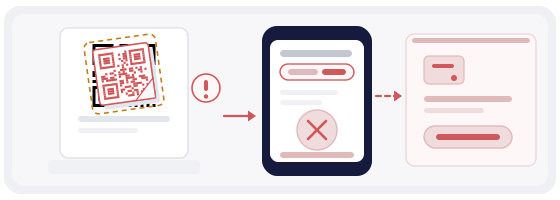
- avant de confirmer, regardez le nom du bénéficiaire et le montant — pas seulement le logo
- ne scannez jamais un code collé sur un autre, même s’il paraît plus soigné
- contrôlez les codes de la caisse et des tables : un autocollant papier se recouvre très facilement
- ne payez pas via un code envoyé par un inconnu dans une messagerie, aussi convaincant soit-il
- vérifiez l’adresse avant de la suivre — le scanner QR affiche d’abord le contenu
La meilleure défense ici n’est pas technique, elle est humaine. Un autocollant qui n’était pas là hier, la personne à la caisse le remarquera — à condition qu’on lui ait dit de regarder.
Pour aller plus loin, voir l’article consacré au remplacement d’autocollants.
Ce qui doit être imprimé à côté du code
La tentation d’imprimer seulement le carré se comprend, et elle coûte cher. Une partie des clients ne scanne pas : appareil ancien, compte d’entreprise depuis lequel on ne peut pas payer au téléphone, ou simplement l’habitude de virer depuis un ordinateur à la comptabilité.
Laissez donc du texte ordinaire à côté : numéro de compte ou IBAN, nom du bénéficiaire, motif du paiement et une adresse courte de la page de paiement. Dans beaucoup de pays, c’est en plus une exigence sur le document lui-même, pas seulement un confort.
Règle simple : une personne sans appareil photo doit pouvoir payer la même facture sans vous demander de l’aide.
Quand le paiement ne passe pas
Cela arrive bien plus souvent que la fraude, et la cause n’est presque jamais le code. La banque du client a refusé le virement. Le montant dépassait un plafond journalier. La page s’est ouverte dans le navigateur intégré d’une messagerie, où les paiements ne fonctionnent tout simplement pas.
Il vaut donc la peine d’avoir, à côté du code, non seulement l’adresse mais une ligne courte : à qui s’adresser si quelque chose se passe mal. Et un seul endroit vaut mieux que trois — une personne qui doit écrire à trois adresses différentes ne paiera plus du tout.
Pour vous, une habitude : vérifiez que le code s’ouvre dans un navigateur normal, pas seulement dans celui avec lequel vous l’avez testé. Les navigateurs intégrés se comportent autrement, et c’est de là que viennent presque toutes les réclamations.
Taille et support pour un comptoir
Les codes de paiement sont en général petits et se trouvent là où la personne s’est déjà arrêtée : la caisse, la table, le coin inférieur d’une facture. Donc : compact, très contrasté, sans fantaisie artistique.
- 2 à 3 cm pour un code à la caisse ou sur une table, 8 à 10 cm pour un panneau mural
- sombre sur clair, sans inversion — tous les téléphones ne lisent pas un code clair sur fond sombre
- finition mate : le brillant renvoie les lampes et les fenêtres droit dans l’objectif
- un libellé clair — « Scannez pour payer » plus le nom de l’établissement
- pas de logo au centre : les adresses de paiement sont longues et le code est déjà dense
Une adresse longue, cela veut dire beaucoup de modules sur une petite surface. C’est exactement pourquoi un code noir et blanc simple l’emporte ici sur un code décoré : dans un code dense, chaque élément ajouté retire de la lisibilité.
Un code dynamique, et son prix honnête
Un code dynamique conserve le motif imprimé et vous laisse changer l’adresse vers laquelle il pointe. Cela vous évite de réimprimer tous les autocollants et tous les modèles de facture à chaque changement de prestataire.
Il montre aussi combien de fois le code a été scanné. Sur des factures, c’est étonnamment utile : la plupart des entreprises supposent que le code de leur facture fonctionne et ne l’ont jamais mesuré.
Mais il y a une condition à énoncer clairement. Un code dynamique passe par une redirection, et si celle-ci cesse de fonctionner, les codes imprimés cessent aussi. Gardez donc votre propre relevé de l’adresse de paiement finale — dans un contrat, dans une procédure, où vous voulez, mais pas seulement dans le tableau de bord d’un service.
Comment faire en pratique
Collez l’adresse de la page de paiement dans le générateur, choisissez le type de lien, ne compliquez pas les couleurs et téléchargez du SVG pour l’impression ou du PNG pour l’écran.
Si le code doit s’intégrer à une maquette — coin d’une facture, chevalet de table, carte près de la caisse — le Studio QR règle la taille et la résolution pour l’impression, afin que le code ne soit pas écrasé dans la place restante.
Passez ensuite le code final dans le scanner QR et testez-le sur un téléphone qui n’est pas connecté à votre espace de paiement. Vous verrez ainsi exactement ce que voit le client.